뉴스에서는 환율이 내려갔다고 합니다. 반가운 마음에 해외 결제 내역을 열었는데, 내가 예상한 만큼 원화 금액이 줄지 않았습니다. 같은 달러를 쓰는 이야기인데 왜 숫자가 맞지 않을까요?
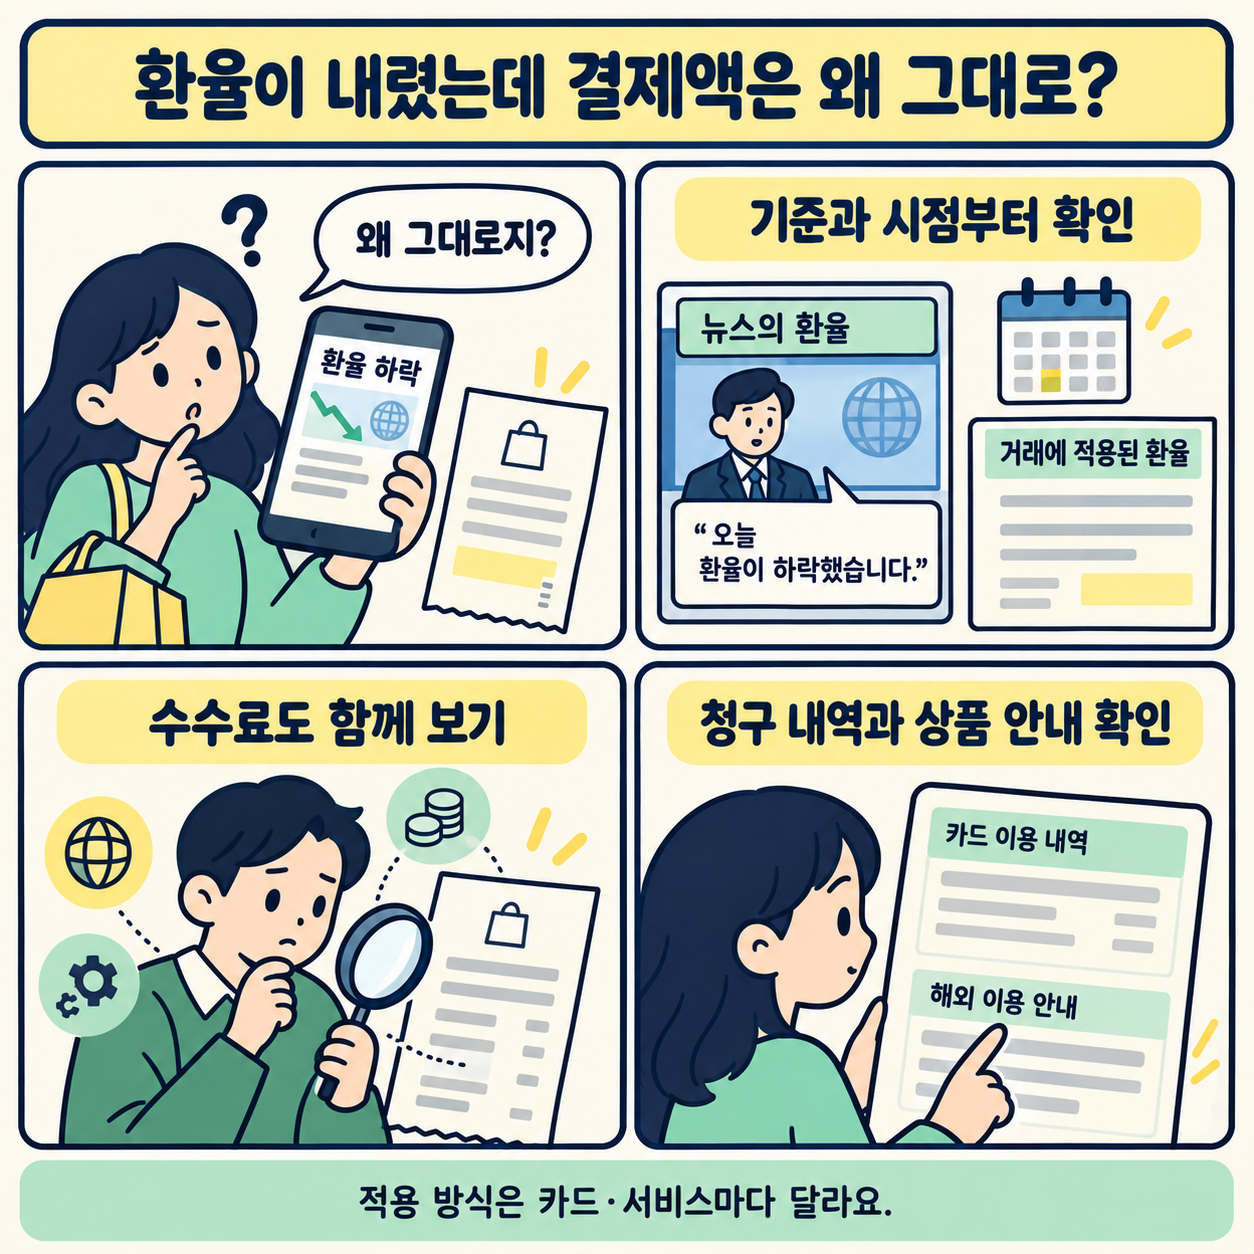
이럴 때는 환율의 방향보다 먼저 볼 것이 있습니다. 뉴스에 나온 숫자와 내 거래에 적용된 숫자가 같은 기준인지, 같은 시점의 숫자인지입니다.
뉴스의 숫자는 내 영수증의 숫자일까요?
우리가 흔히 보는 원·달러 환율은 달러 한 개를 원화 얼마로 바꾸는지 나타냅니다. 이 숫자가 내려가면 같은 달러 금액을 원화로 환산한 금액은 작아집니다. 단순 계산의 방향은 맞습니다.
가상으로 100달러를 계산해 보겠습니다. 달러당 1,400원이면 14만 원, 1,300원이면 13만 원입니다. 다만 이것은 상품 가격에 환율만 곱한 예시입니다. 실제 카드 청구액을 그대로 재현한 계산은 아닙니다.
가격에는 달력이 숨어 있습니다
오늘 본 뉴스는 오늘의 환율을 말할 수 있습니다. 하지만 내가 비교하는 거래는 그 전에 처리됐을 수 있습니다. 카드나 결제 서비스가 환율을 적용하는 기준 시점도 서로 같지 않을 수 있습니다.
일부 카드 안내에서는 해외 거래가 카드사에 접수된 날의 특정 고시 환율을 적용한다고 설명합니다. 그러므로 결제 버튼을 누른 순간의 인터넷 검색 숫자가 그대로 적용된다고 단정하면 안 됩니다. 실제 기준은 이용한 카드와 상품의 안내를 확인해야 합니다.
‘지금의 환율’과 ‘그 거래에 적용된 환율’을 나눠 보면, 어긋나 보였던 숫자의 이유가 보일 수 있습니다.
같은 이름의 환율도 용도가 다릅니다
은행에서 외화 현금을 살 때, 외화를 송금할 때, 카드 결제를 원화로 환산할 때 보는 기준은 같지 않을 수 있습니다. 돈을 바꾸는 거래에는 비용과 별도 조건이 붙기 때문입니다.
뉴스에 나온 환율 하나를 모든 서비스의 최종 교환 가격으로 생각하면 비교가 꼬입니다. 상품 안내에 어떤 환율을 적용한다고 적혀 있는지 확인해야 서로 같은 기준으로 비교할 수 있습니다.
환율이 아닌 항목도 함께 움직입니다
해외 결제액에는 국제 브랜드 수수료나 해외 서비스 수수료 등이 더해질 수 있습니다. 적용 여부와 방식은 상품마다 다릅니다. 해외 상품의 가격, 배송비와 세금도 거래에 따라 달라질 수 있고요.
그래서 환율이 내렸다는 사실만으로 이전 결제와 이번 결제의 총액을 바로 비교하기는 어렵습니다. 외화로 표시된 원래 금액이 같은지, 거래 조건과 추가 비용이 같은지도 함께 봐야 합니다.
숫자 세 개를 나란히 놓아 보세요
다음에 청구액이 예상과 다르면 원래 외화 금액, 해당 거래의 환산 기준, 별도 비용을 나눠 확인해 보세요. 청구 내역에 기준이 드러나지 않으면 카드사나 결제 서비스의 안내에서 확인할 수 있습니다.
환율 뉴스가 틀렸거나 내 결제가 잘못됐다고 먼저 결론 낼 필요는 없습니다. 두 숫자가 다른 질문에 답하고 있었을 수 있으니까요. 환율을 읽는 다음 단계는 높고 낮음에 더해 ‘언제, 어떤 기준으로’를 함께 읽는 것입니다.
숫자는 가상 예시이고 실제 결제 조건은 해당 상품 안내를 확인해야 합니다.
청구액을 비교하는 작은 계산표
아래는 환율만 달라졌다고 가정한 계산입니다. 수수료와 세금은 제외했으므로 실제 카드 청구액과 구분해 읽어 주세요.
| 외화 금액 | 가정한 환율 | 단순 환산액 |
|---|---|---|
| 100달러 | 1,400원/달러 | 140,000원 |
| 100달러 | 1,300원/달러 | 130,000원 |
비교 순서는 외화 원금 → 적용 환율과 접수일 → 별도 수수료입니다. 외화 원금이 다르면 환율 효과부터 비교할 수 없습니다. 같은 100달러라도 원화 결제 전환 여부와 상품별 조건을 따로 확인하세요.
확인한 자료
신한카드 Service Guide Book — 해외 이용 청구 방식: 접수일 환율과 브랜드·해외서비스 수수료를 확인할 수 있는 상품 안내 예시입니다. 모든 카드에 같은 조건이 적용되는 것은 아닙니다.
4컷으로 다시 보는 오늘의 이야기
'뉴스 속 그말' 카테고리의 다른 글
| 예금 이자는 멈췄는데 대출 이자만 올랐다? 같은 은행 안의 두 시계 (0) | 2026.10.05 |
|---|---|
| 매출은 같은데 한쪽만 25% 성장? 기저효과가 만드는 다른 표정 (0) | 2026.10.04 |
| 월급이 올랐는데 왜 여유는 줄었을까? 금액과 구매력의 차이 (0) | 2026.10.03 |
| 집에서 한 요리는 GDP에 잘 안 잡히는데, 사 먹으면 왜 잡힐까? (0) | 2026.10.02 |
| 물가 상승률은 내려갔다는데, 왜 장바구니는 여전히 비쌀까? (0) | 2026.10.01 |


