은행에는 금리를 움직이는 커다란 손잡이가 하나만 있을 것 같습니다. 한국은행이 기준금리를 올리면 예금과 대출 금리가 함께 오르고, 내리면 나란히 내려갈 것 같지요. 그런데 실제 숫자를 보면 두 금리는 종종 서로 다른 방향을 봅니다.
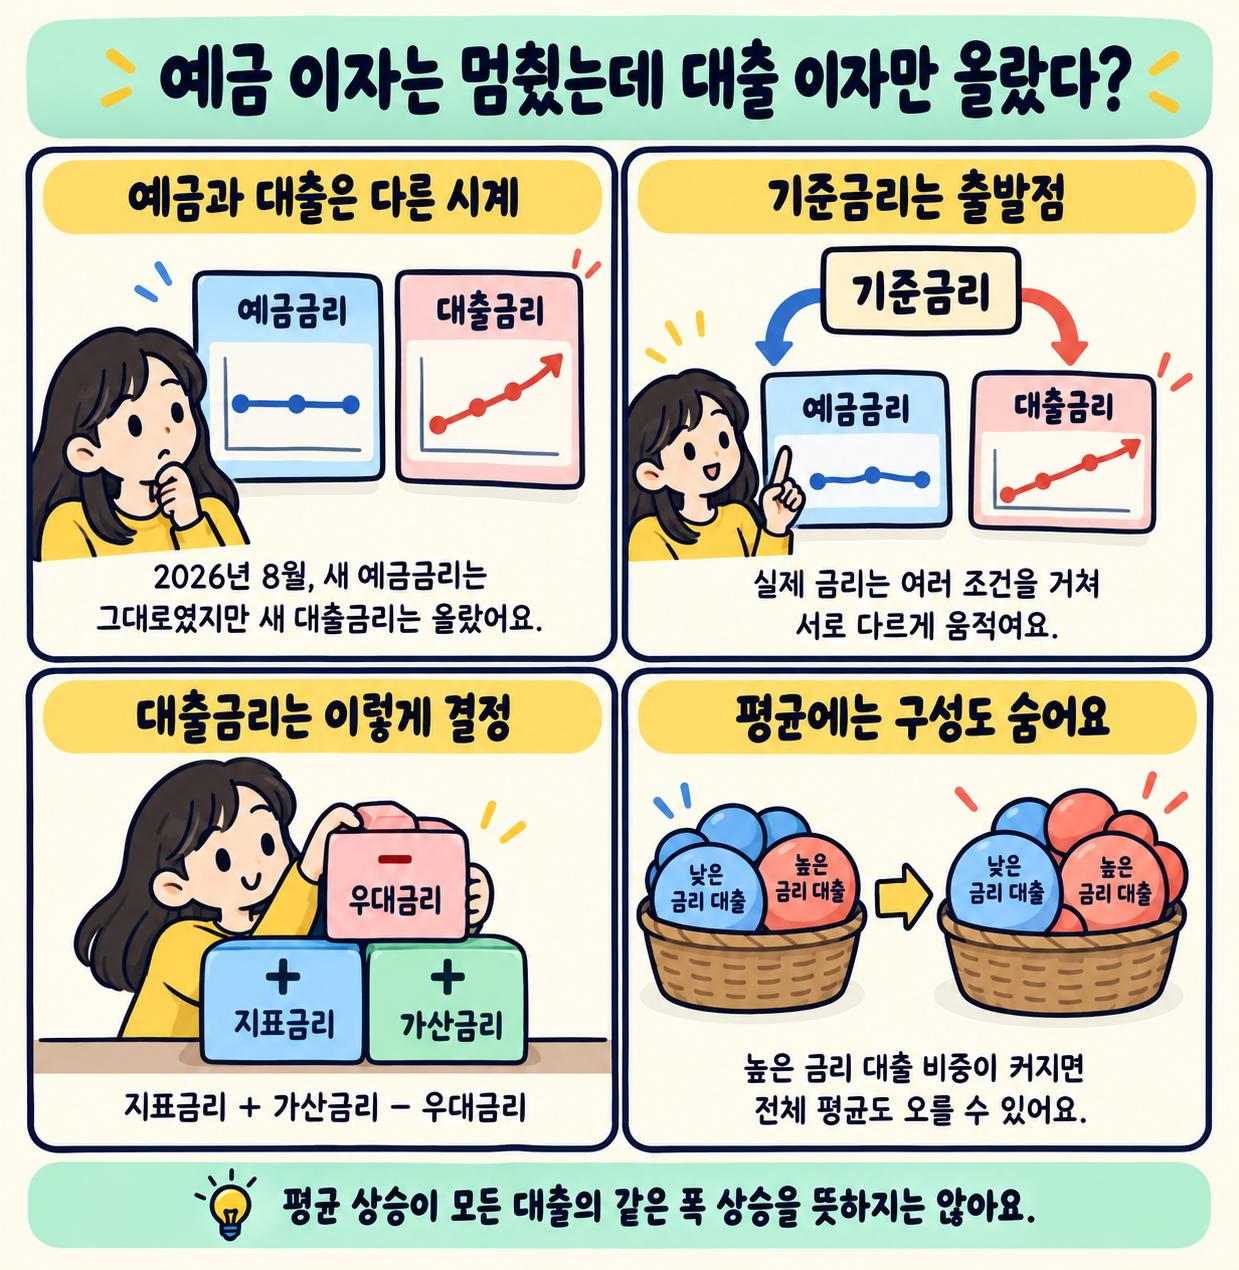
한국은행이 발표한 2026년 8월 통계를 보면, 예금은행의 새 저축성예금 금리는 연 3.21%로 전월과 같았습니다. 반면 새 대출의 평균금리는 연 4.40%로 한 달 전보다 0.13%포인트 올랐습니다. 같은 은행 안에서 예금 이자는 멈춰 있는데 대출 이자만 움직인 셈입니다.
기준금리는 출발점이지 가격표가 아니다
기준금리를 수도관의 메인 밸브라고 생각해 볼까요. 밸브를 조절하면 건물 전체의 물 흐름에 영향을 주지만, 각 집 수도꼭지에서 나오는 물의 양까지 똑같아지는 것은 아닙니다. 배관 굵기와 사용량, 층수에 따라 달라지기 때문입니다.
은행 금리도 비슷합니다. 기준금리는 금융시장 전체에 영향을 주는 출발점입니다. 하지만 우리가 실제로 만나는 예금금리와 대출금리는 시장금리, 은행의 자금 사정, 고객을 모으려는 경쟁, 대출자의 신용도 같은 여러 조건을 거쳐 정해집니다.
대출금리는 보통 코픽스나 은행채 금리 같은 지표금리에 가산금리를 더하고, 우대금리를 빼는 구조입니다. 여기서 가산금리에는 업무 비용과 예상되는 위험, 은행의 마진 등이 반영됩니다. 같은 날 같은 은행에서 돈을 빌려도 사람마다 적용 금리가 다른 이유입니다.
평균금리에는 ‘누가 빌렸는지’도 들어 있다
여기서 한 번 더 봐야 할 것이 있습니다. 뉴스에 나오는 평균 대출금리가 올랐다고 해서 모든 대출 상품의 가격표가 일제히 0.13%포인트 오른 것은 아닙니다.
예를 들어 지난달에는 비교적 금리가 낮은 담보대출이 많이 나갔고, 이번 달에는 금리가 더 높은 신용대출이 많이 나갔다고 해봅시다. 각 상품의 금리가 그대로여도 전체를 합친 평균은 올라갈 수 있습니다. 반대로 낮은 금리의 대출 비중이 커지면 평균은 내려갑니다. 평균금리는 가격뿐 아니라 그달에 팔린 대출의 구성까지 품고 있는 숫자입니다.
예금 쪽도 마찬가지입니다. 은행에 자금이 충분하다면 높은 금리를 내걸고 예금을 더 끌어올 이유가 줄어듭니다. 반대로 대출할 돈이 더 필요하거나 은행 사이의 수신 경쟁이 세지면 특판예금처럼 높은 금리를 제시할 수 있습니다. 예금과 대출은 같은 은행 간판 아래 있지만, 움직이는 이유는 완전히 같지 않습니다.
금리 뉴스에서 먼저 확인할 세 가지
금리 기사를 볼 때는 숫자 하나만 보지 말고 세 가지를 함께 확인하면 좋습니다. 새로 가입하거나 빌린 상품의 금리인지, 기존 계약까지 합친 잔액 기준 금리인지, 그리고 여러 상품을 합친 평균인지입니다.
‘대출금리가 올랐다’는 짧은 문장 뒤에는 시장금리의 변화도 있고, 은행의 가격 정책도 있고, 그달에 어떤 대출이 많이 실행됐는지도 숨어 있습니다. 기준금리는 하나지만 우리가 마주하는 금리는 여러 개입니다. 금리 뉴스가 내 통장과 꼭 같은 속도로 움직이지 않는 이유도 바로 여기에 있습니다.
이 글은 경제 개념을 이해하기 위한 정보 제공 목적이며, 투자 판단과 그에 따른 책임은 본인에게 있습니다.
평균 금리와 내 상품 금리를 구분하기
| 2026년 8월 신규취급액 기준 | 수치 |
|---|---|
| 예금은행 저축성수신금리 | 연 3.21%, 전월과 같음 |
| 예금은행 대출금리 | 연 4.40%, 전월 대비 0.13%포인트 상승 |
한국은행 통계의 집계 평균입니다. 개인의 예금·대출 제시 금리가 모두 이 수치와 같다는 뜻은 아닙니다. 신규취급액과 잔액 기준, 상품별 구성, 우대 조건을 구분해 비교하세요.
더 확인할 자료 · 한국은행 · 2026년 8월 금융기관 가중평균금리
4컷으로 다시 보는 오늘의 이야기
'뉴스 속 그말' 카테고리의 다른 글
| 10월 6일 마감 시황|코스피는 내렸는데 코스닥은 오른 이유 (0) | 2026.10.06 |
|---|---|
| 같은 가격인데 과자가 줄었다? 슈링크플레이션을 보는 두 숫자 (0) | 2026.10.06 |
| 매출은 같은데 한쪽만 25% 성장? 기저효과가 만드는 다른 표정 (0) | 2026.10.04 |
| 월급이 올랐는데 왜 여유는 줄었을까? 금액과 구매력의 차이 (0) | 2026.10.03 |
| 집에서 한 요리는 GDP에 잘 안 잡히는데, 사 먹으면 왜 잡힐까? (0) | 2026.10.02 |


